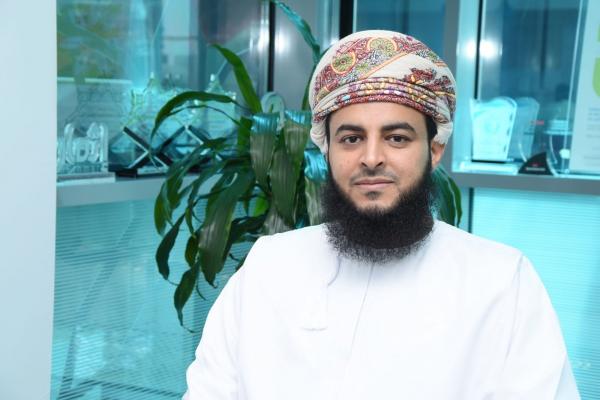
عيسى بن سالم الريامي **
لم يعد التحول الرقمي في القطاع المصرفي مجرد وسيلة لتسريع المُعاملات وتطوير الخدمات، بل أصبح تحولًا أعمق يمس أساليب الإدارة واتخاذ القرار والرقابة المؤسسية. وفي ظل هذا التطور، يبرز تساؤل مهم أمام الصناعة المصرفية الإسلامية: هل تواكب منظومة الحوكمة والرقابة الشرعية هذا التحول بالقدر الذي يضمن سلامة الممارسة المصرفية وكفاءة الأداء واستدامته؟
ويأتي هذا التساؤل في سياق استشراف مستقبل الحوكمة الشرعية في ظل التحولات المتسارعة التي يشهدها العمل المصرفي؛ فالتحدي اليوم لم يعد مقتصرًا على بيان الأحكام الشرعية للمنتجات والعقود، بل امتد إلى ضمان ترجمة هذه الأحكام إلى ممارسات وإجراءات صحيحة في بيئة مصرفية تتزايد فيها العمليات الآلية والتعقيدات التقنية والقانونية.
وقد تعزز لدي هذا التصور من خلال تجربة بحثية حديثة تناولت فيها الحوكمة المؤسسية الرقمية وعلاقتها بالأداء التنظيمي المستدام في البنوك الإسلامية، ضمن رسالة الماجستير. وقد قادتني هذه التجربة، إلى جانب الممارسة المهنية، إلى التأمل في سؤال أوسع: كيف يمكن الاستفادة من التحول الرقمي ليس فقط في تطوير الخدمات المصرفية، وإنما أيضًا في تعزيز فاعلية الحوكمة والرقابة الشرعية؟
فالرقابة الشرعية لا تبدأ بعد تنفيذ المعاملة، بل قبل ذلك بكثير؛ من دراسة المنتجات والمسائل المستجدة، وعرضها على هيئات الرقابة الشرعية، وإصدار الأحكام والضوابط والشروط التي تحكم التطبيق، ثم متابعة الالتزام بها. وما يتيحه التحول الرقمي اليوم هو فرصة لتعزيز هذه المنظومة، من خلال تحويل الضوابط الشرعية التي تقبل البرمجة إلى قواعد مدمجة في الأنظمة المصرفية نفسها، بحيث تساعد على منع الإجراء غير المتوافق قبل اكتماله، بدل الاكتفاء باكتشافه عند المراجعة اللاحقة.
ولنأخذ التمويل بالمرابحة مثالًا؛ فمن متطلباته الشرعية تملك المصرف للسلعة قبل بيعها للعميل، ومن الممكن أن تتضمن الأنظمة المصرفية ضوابط إلكترونية تمنع إبرام عقد بيع المرابحة قبل استيفاء المتطلبات المحددة للتملك والحيازة المعتبرة شرعًا. وكذلك الحال في الإجارة، حيث يمكن تصميم ضوابط تساعد على التحقق من توزيع الالتزامات بين المؤجر والمستأجر بما يتوافق مع العقود والقرارات الشرعية المعتمدة.
وهذا يقود إلى مفهوم يمكن التعبير عنه بـ «الامتثال الشرعي المدمج في الأنظمة»؛ أي أن تصبح الضوابط الشرعية التي يمكن تحويلها إلى قواعد إجرائية جزءًا من دورة العمل نفسها، بدل الاعتماد على اكتشاف التجاوز بعد اكتمال المعاملة. ولا يعني ذلك بالطبع إحلال التقنية محل الاجتهاد الفقهي أو التقدير المهني للمختصين الشرعيين، وإنما توظيف التقنية في تعزيز سلامة التطبيق وتقليل احتمالات الخطأ.
غير أن رقمنة الرقابة الشرعية، على أهميتها، لا تكفي وحدها. فالنظام الإلكتروني يستطيع تنفيذ الضابط الذي يوضع فيه، لكن جودة ذلك الضابط تظل مرتبطة بدقة فهم الواقع الذي سيُطبق عليه. وهنا يظهر تحدٍّ أعمق يتمثل في الحاجة إلى تعزيز الربط بين التأصيل الشرعي والمعرفة الدقيقة بالواقع المصرفي الذي تُطبق فيه الأحكام.
فقد يكون الحكم الشرعي واضحًا، والمعيار محددًا، ولكن التحدي الحقيقي يظهر أحيانًا عند الانتقال من الحكم العام إلى التفاصيل التنفيذية: كيف تعمل الأنظمة المصرفية؟ وما طبيعة الخدمة التي يقدمها المصرف وتكلفتها الفعلية؟ وما الآثار القانونية والمحاسبية المترتبة على تطبيق قرار معين؟ وهل البديل المقترح قابل للتطبيق عمليًا؟ وما النتائج التي قد تترتب عليه بعد تنفيذه؟
ومن خلال الممارسة المهنية، يتبين أن بعض القضايا التي تواجه المؤسسات المالية الإسلامية لا تحتاج إلى مزيد من التأصيل الفقهي وحده، بقدر ما تحتاج إلى دراسات تطبيقية متعددة التخصصات تجمع بين المعرفة الشرعية والخبرة المصرفية والاقتصادية والقانونية والمحاسبية والتقنية؛ فدراسة الرسوم المصرفية، مثلًا، لا تكتمل بالنظر إلى الحكم الشرعي المجرد، وإنما تحتاج إلى فهم طبيعة الخدمة ومكوناتها التشغيلية وتكلفتها الفعلية والأساس الذي بُني عليه الرسم. كما أن معالجة التمويلات المتعثرة وإعادة هيكلتها تستلزم الجمع بين معرفة الأحكام الشرعية المنظمة لها واستيعاب الآثار المالية والقانونية والمحاسبية للبدائل المتاحة.
** رئيس إدارة الالتزام والتدقيق الشرعي ببنك العز الإسلامي