◄ تحول استراتيجي في فلسفة العمل الرقابي يرتكز على تقييم كفاءة وفاعلية واستدامة استخدام الموارد الوطنية
◄ "رقابة الأداء" مُحرك رئيس لقياس جودة الإنفاق الحكومي
◄ مراجعة وتعديل بعض التشريعات والقوانين أسهمت في تحقيق وفر مالي مستدام
◄ الجهاز ينظر إلى المشروعات التنموية والكبرى بمنظور رقابي حديث وشامل
◄ جذور معظم التحديات تعود إلى مرحلة التخطيط والتحضير المبكر
◄ عدم دقة تحديد الاحتياجات وضعف التصاميم والتقديرات المالية والزمنية ثغرات ببعض المشاريع
◄ ليس كل خلل أو ضعف في الأداء الحكومي يُعد فسادًا
◄ كثير من مواطن القصور تعود لأسباب تتصل بضعف التخطيط وغياب الرقابة الداخلية
◄ التوجه الوطني لتعزيز دور القطاع الخاص يتطلب بيئة عمل تتسم بالشفافية والعدالة
◄ دور رقابي متوازن على الشركات الحكومية يُراعي طبيعة النشاط التجاري والاستثماري
◄ "الرقابة الوقائية" ركن أساسي في الاستراتيجية الرقابية الحديثة
◄ مراجعة بعض مشروعات العقود والاتفاقيات الكبرى قبل إبرامها يسم في تفادي المخالفات
◄ تحول جذري ببيئة العمل المؤسسي في ظل التطور المتسارع لتطبيقات الذكاء الاصطناعي
◄ نراقب مدى التزام الجهات الحكومية بتطبيق أطر آمنة ومسؤولة للذكاء الاصطناعي
◄ نتحقق من كفاية الضوابط الأمنية وضمان وجود الإشراف البشري على الذكاء الاصطناعي
◄ تحسن ملحوظ واهتمام متزايد في التعاطي الإيجابي مع التقارير الرقابية
◄ إقرار الذمة المالية للمسؤول الحكومي من أدوات حماية المال العام وتعزيز النزاهة
◄ تعزيز النزاهة وحماية المال العام عملية مؤسسية مستمرة
◄ تحليل مؤشرات البلاغات الواردة لاستحداث وتصميم مهام رقابية ميدانية متخصصة
◄ رصد العديد من التجاوزات المالية والإدارية بفضل الشراكة الواعية مع المجتمع
◄ توسيع نطاق "الربط الإلكتروني الشامل وتحليل البيانات الضخمة" لاكتشاف الانحرافات مبكرًا
◄ توظيف تطبيقات الذكاء الاصطناعي لرفع كفاءة القرارات الرقابية
◄ نواصل الجهود لبناء منظومة رقابية رقمية وشاملة تتسم بالسرعة والمرونة
◄ حماية مقدرات الوطن ومكتسباته مسؤولية تشاركية بين الجهاز ومؤسسات الدولة والمواطن
الرؤية- مدرين المكتومية
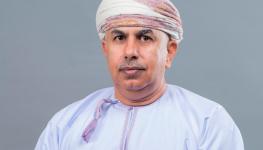
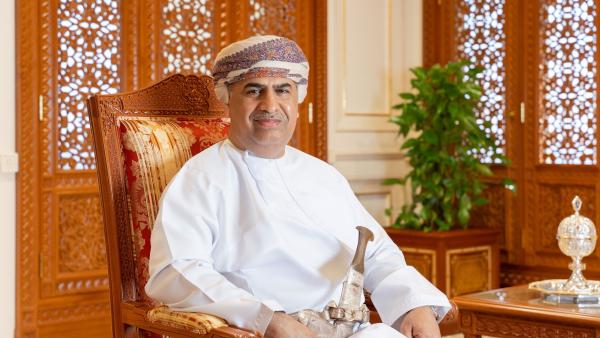
كشف معالي غصن بن هلال العلوي رئيس جهاز الرقابة المالية والإدارية للدولة عن تحقيق مليار ريال عُماني وفورات مالية، في ضوء قيام الجهاز بممارسة صلاحياته القانونية، ما أسهم في تصحيح المسارات التنفيذية وإصلاح الاختلالات.
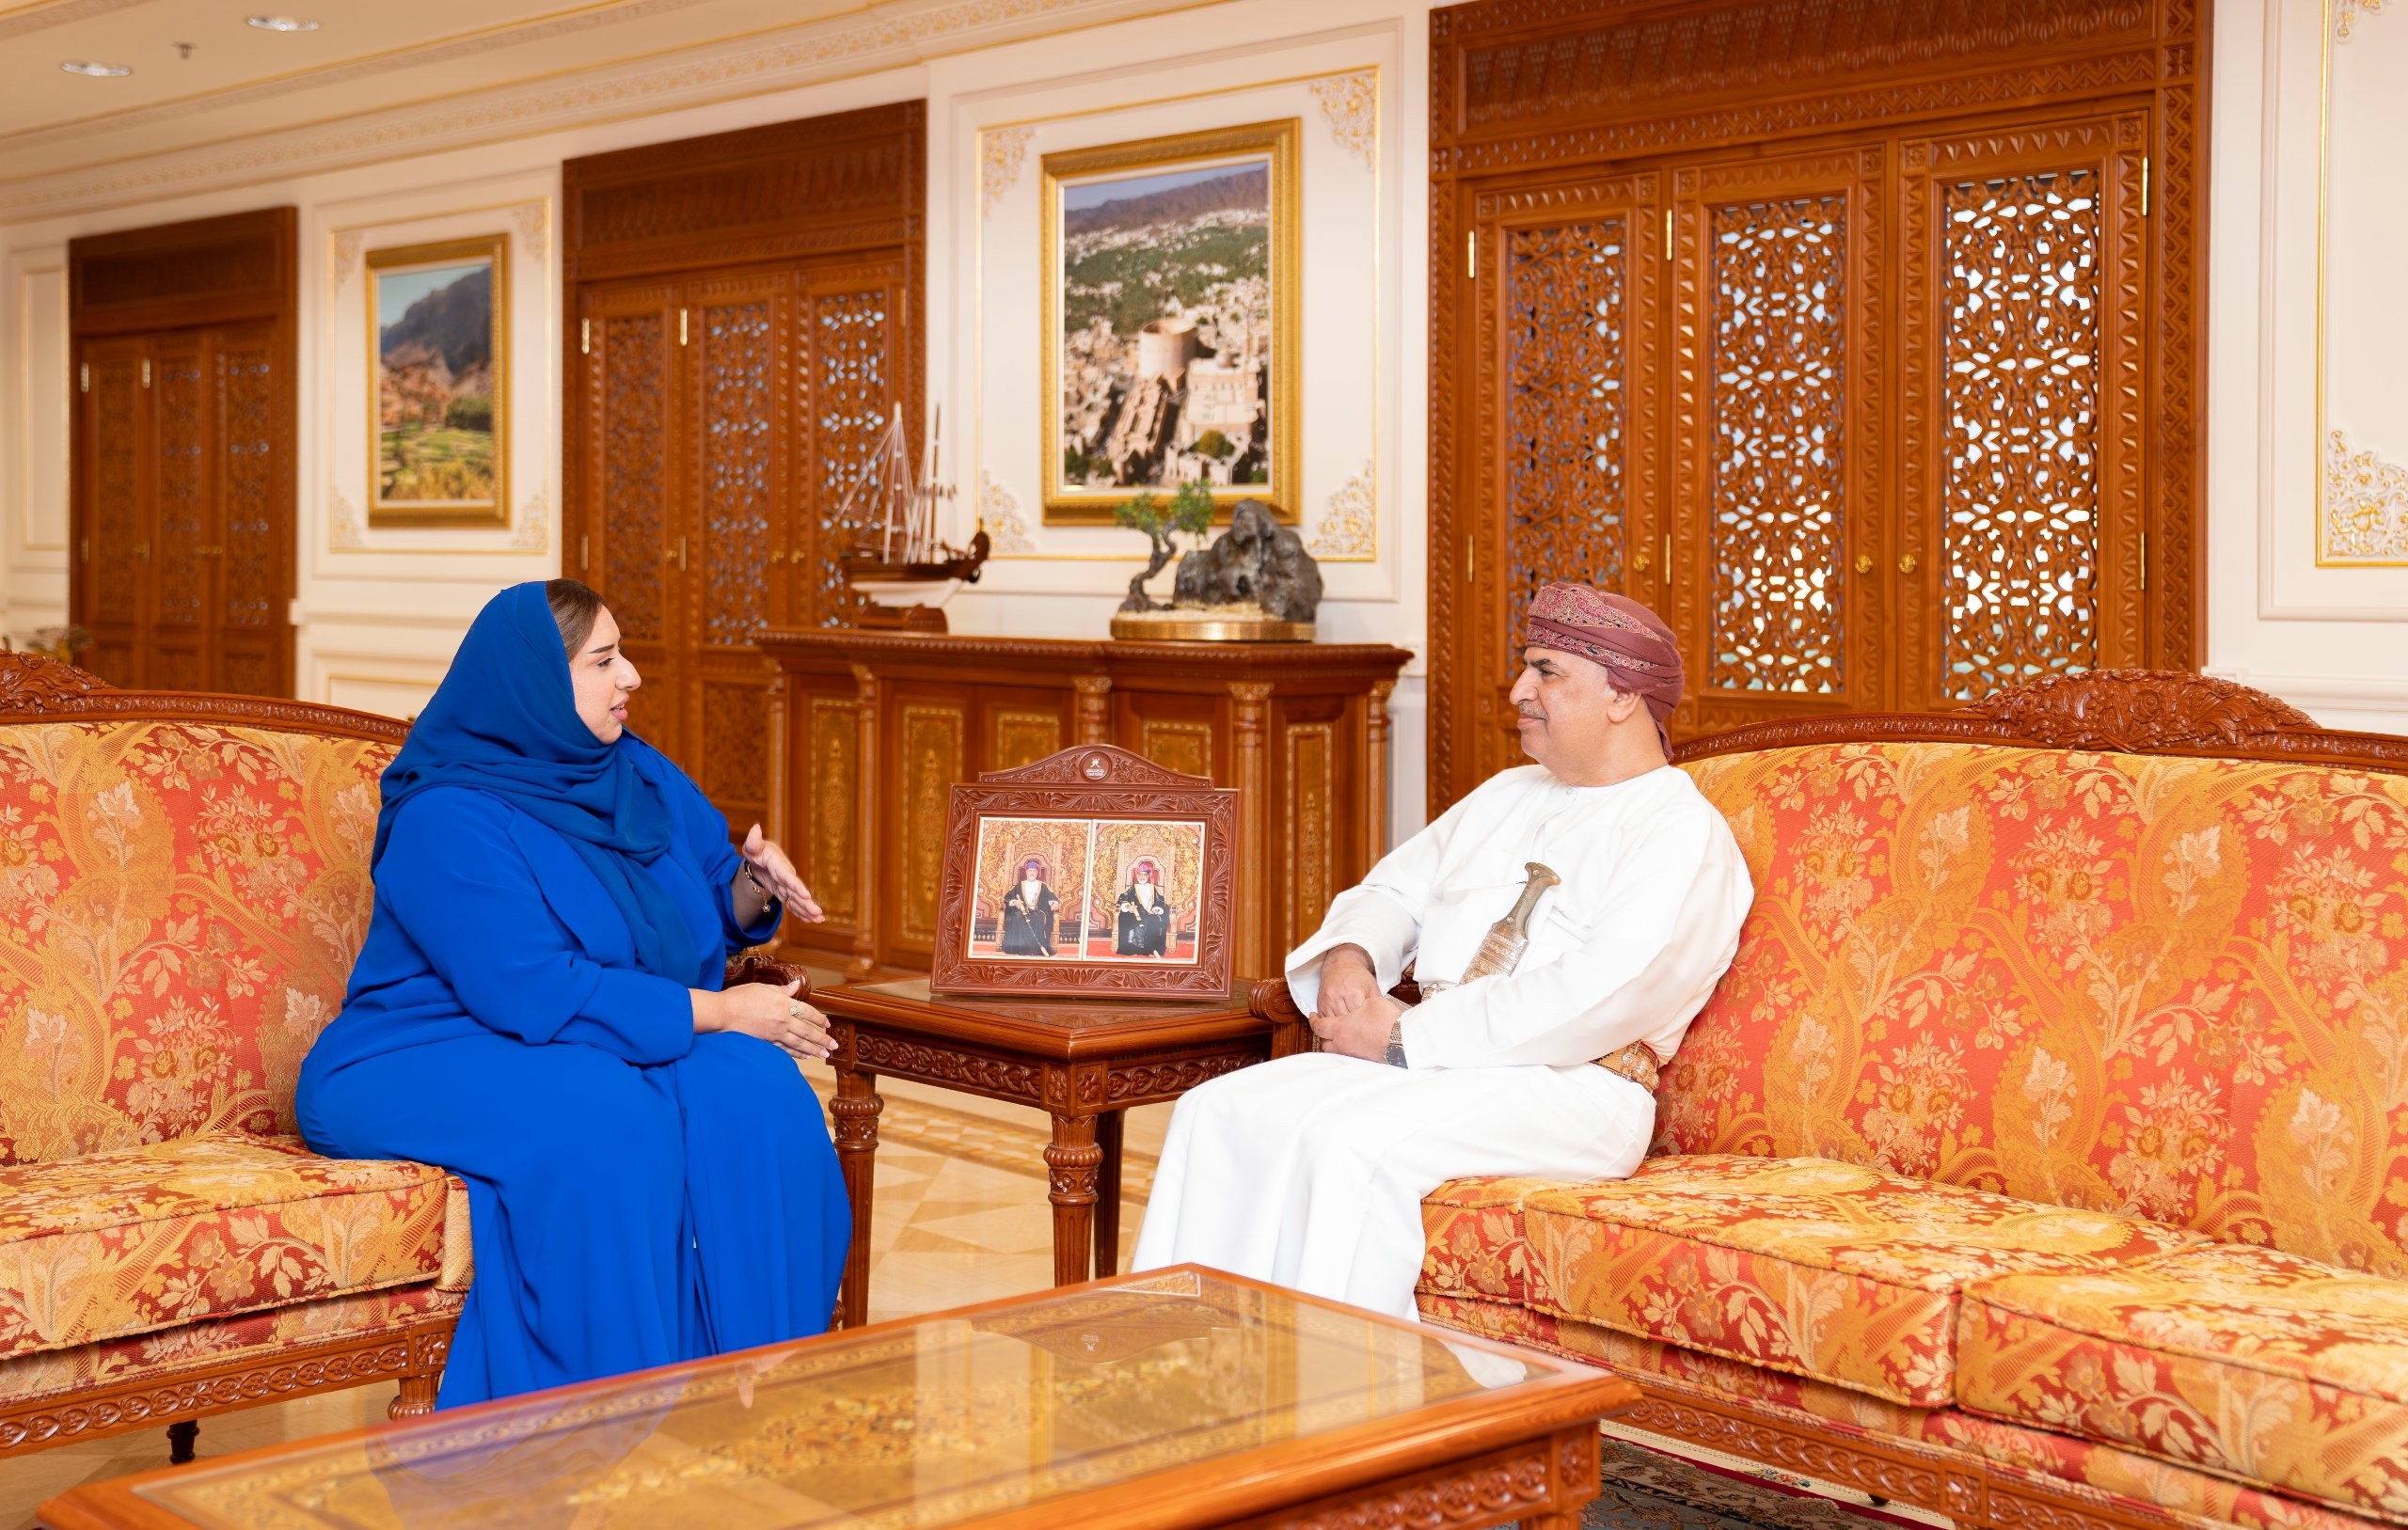
وقال معاليه- في حوار خاص مع "الرؤية"- إن فلسفة العمل الرقابي تشهد تحولًا استراتيجيًا يرتكز على تقييم كفاءة وفاعلية واستدامة استخدام الموارد الوطنية، موضحًا أن "رقابة الأداء" يمثل مُحركًا رئيسًا لقياس جودة الإنفاق الحكومي، كما أن مراجعة وتعديل بعض التشريعات والقوانين أسهمت في تحقيق وفر مالي مستدام. وذكر معاليه أن الجهاز ينظر إلى المشروعات التنموية والكبرى بمنظور رقابي حديث وشامل يغطي دورة حياتها الكاملة؛ بدءًا من الفكرة ودراسات الجدوى، مرورًا بالتعاقد والتنفيذ، وصولًا إلى التشغيل وقياس العائد التنموي. ولفت معاليه إلى أن جذور معظم التحديات تعود إلى مرحلة التخطيط والتحضير المبكر، كما أن عدم دقة تحديد الاحتياجات وضعف التصاميم والتقديرات المالية والزمنية تمثل ثغرات في بعض المشاريع. وشدد معالي الشيخ رئيس جهاز الرقابة المالية والإدارية للدولة على أن ليس كل خلل أو ضعف في الأداء الحكومي يُعد فسادًا؛ حيث إن كثيرًا من مواطن القصور تعود لأسباب تتصل بضعف التخطيط وغياب الرقابة الداخلية.
وتحدث معاليه عن الرقابة على الشركات التي تساهم الدولة في ملكيتها، وقال إن الجهاز يقوم بدور رقابي متوازن على هذه الشركات يُراعي طبيعة النشاط التجاري والاستثماري، مشيرًا إلى أن مراجعة بعض مشروعات العقود والاتفاقيات الكبرى قبل إبرامها يسم في تفادي المخالفات.
وكشف معاليه عن تحول جذري في بيئة العمل المؤسسي في ظل التطور المتسارع لتطبيقات الذكاء الاصطناعي، مؤكدًا أن الجهاز يراقب مدى التزام الجهات الحكومية بتطبيق أطر آمنة ومسؤولة للذكاء الاصطناعي، مع التحقق من كفاية الضوابط الأمنية وضمان وجود الإشراف البشري على الذكاء الاصطناعي.
وأكد معاليه أن حماية مقدرات الوطن ومكتسباته تمثل مسؤولية تشاركية بين الجهاز ومؤسسات الدولة والمواطن، لافتًا إلى مواصلة الجهود لبناء منظومة رقابية رقمية وشاملة تتسم بالسرعة والمرونة.
وإلى نص الحوار...
** في ظل حجم الإنفاق الحكومي والمشروعات التنموية المتزايدة، كيف يقيس الجهاز اليوم كفاءة استخدام المال العام؟ وهل انتقلت الرقابة من مجرد اكتشاف المخالفات إلى قياس العائد الاقتصادي والاجتماعي من الإنفاق؟
أوجب التطور الجوهري في متطلبات الحوكمة ومبادئ الإدارة العامة السليمة تحولًا إستراتيجيًا في فلسفة العمل الرقابي؛ إذ لم تعد الرقابة الحديثة محصورة في النمط التقليدي المتمثل في التحقق من الامتثال واكتشاف المخالفات فحسب، بل امتدت لتصبح رقابة شمولية ذات قيمة مضافة تُعنى بتقييم كفاءة وفاعلية واستدامة استخدام الموارد الوطنية. واستنادًا إلى اختصاصاته الأصيلة، يرتكز الجهاز على أداة "رقابة الأداء" كمُحرك رئيس لقياس جودة الإنفاق الحكومي، لتتجاوز التساؤلات الإجرائية حول سلامة الصرف شكليًا إلى طرح السؤال الإستراتيجي الأهم: هل تحققت الغايات التنموية بأعلى كفاءة وأقل تكلفة وفي الوقت المحدد؟ وبذلك، لم يعد قياس العائد من الإنفاق والمشاريع يقتصر على الأثر المالي المباشر، بل يمتد لتقييم "القيمة المضافة" والأثر الاقتصادي والاجتماعي المترتب عليها، كتعزيز المحتوى المحلي، وتوطين التقنية، ودعم المؤسسات الصغيرة والمتوسطة، والارتقاء بجودة الخدمات والتنافسية الوطنية.
** إلى أي مدى أسهمت أعمال الجهاز خلال السنوات الأخيرة في استرداد أو تجنُب خسائر مالية كان يمكن أن تتحملها الدولة؟ وهل هناك قيمة مالية سنوية يمكن قياس الأثر الرقابي للجهاز من خلالها؟
نؤكد أن الأثر الرقابي للجهاز يُترجَم عمليًا عبر مسارين متكاملين، وأولهما المسار المباشر الذي يقوم على الأرقام والوفورات المالية، وثانيهما الأثر غير المباشر الذي يعتمد على الوقاية والحوكمة.
فمن الناحية المالية المباشرة، نجح الجهاز خلال السنوات الأخيرة- بالتنسيق والتعاون المباشر مع الجهات المشمولة بالرقابة ومؤسسات الدولة المعنية- في تحصيل واسترداد مبالغ مالية مستحقة للخزانة العامة، وتجنب خسائر وتحقيق وفورات مالية ناتجة عن تصحيح المسارات التنفيذية وإصلاح الاختلالات، فضلًا عن الوفر المالي المستدام الناجم عن مبادرات الجهاز في مراجعة وتعديل بعض التشريعات والقوانين المُنظِمة، وهذه الآثار المالية يتم الإفصاح عنها من خلال التقرير السنوي للمقام السامي لمولانا السلطان المعظم- حفظه الله ورعاه- ووصولًا إلى إرسال نسخًا منه إلى مجلس الوزراء ومجلسي الدولة والشورى، وإصدار "ملخص المجتمع". وكشفت الإصدارات الخمسة من ملخص المجتمع إلى تحصيل واسترداد وتحقيق وفورات بنحو مليار ريال عُماني.
** المشروعات الحكومية الكبرى غالبًا ما ترتبط بتكاليف ومدة تنفيذ ومناقصات.. أين تتركز أبرز الملاحظات الرقابية عادة: هل في مرحلة التخطيط، أم طرح المناقصات، أم التنفيذ، أم إدارة العقود بعد الترسية؟
ينظر الجهاز إلى المشروعات التنموية والكبرى بمنظور رقابي حديث وشامل يغطي دورة حياتها الكاملة، بدءًا من الفكرة ودراسات الجدوى، مرورًا بالتعاقد والتنفيذ، وصولًا إلى التشغيل وقياس العائد التنموي. ورغم توزيع الملاحظات على مختلف هذه المراحل، فإن الخبرة التراكمية للجهاز تؤكد أن جذور معظم التحديات تُغرس في مرحلة التخطيط والتحضير المبكر نتيجة عدم دقة تحديد الاحتياجات أو ضعف التصاميم والتقديرات المالية والزمنية، وهي الثغرات التي تنعكس لاحقًا أثناء التنفيذ في صورة أوامر تغييرية وارتفاع في التكاليف وتأخير في التسليم ونزاعات تعاقدية. وتتباين هذه الملاحظات وتمركزها، بحسب الكفاءة المؤسسية للجهة؛ ففي مرحلتي الطرح والترسية تتركز الملاحظات حول الشفافية والحوكمة وتكافؤ الفرص وكفاءة التقييم، بينما تبرز في مرحلتي التنفيذ وإدارة العقود ملاحظات الالتزام بالمواصفات وجودة الأعمال وكفاية الإشراف الميداني.
** هل ترون أن بعض أوجه القصور في الأداء الحكومي لا ترتبط بالفساد وإنما بضعف التخطيط أو الحوكمة أو اتخاذ القرار؟ وكيف يتعامل الجهاز مع هذه الحالات؟
من المهم جدًا- مهنيًا ومؤسسيًا- التمييز الواضح بين القصور الإداري الناجم عن تحديات تنظيمية، وبين شبهات الفساد والمال العام؛ فليس كل خلل أو ضعف في المخرجات يُعد فسادًا؛ إذ أثبتت الممارسة الرقابية أن كثيرًا من مواطن القصور تعود لأسباب تتصل بضعف التخطيط، أو غياب الرقابة الداخلية وإدارة المخاطر، أو عدم وضوح الصلاحيات، أو ضبابية مؤشرات قياس الأداء ونقص البيانات اللازمة لاتخاذ القرار.
وقد نص قانون الرقابة المالية والإدارية للدولة صراحة على أن من أهداف الجهاز الأصيلة "الكشف عن أسباب القصور في الأداء والإنتاج"، إلى جانب "بيان أوجه النقص أو القصور في القوانين واللوائح والأنظمة المالية والإدارية المعمول بها واقتراح وسائل علاجها".
ولذلك نؤكد أن الهدف الأسمى للرقابة هو تقديم الدعم للجهات الحكومية لتصل إلى الأداء المأمول الذي ينعكس مباشرة على خدمة الوطن والمواطن.
** في ظل توجه سلطنة عُمان نحو تعزيز دور القطاع الخاص.. كيف يراقب الجهاز الشركات التي تساهم فيها الحكومة، خصوصًا عندما تكون القرارات التجارية مرتبطة بأموال ومصالح عامة؟
التوجه الوطني لسلطنة عُمان نحو تعزيز دور القطاع الخاص وتمكينه ليكون محركًا رئيسيًا للاقتصاد، يتطلب بيئة عمل تتسم بالشفافية والعدالة، وتضمن الحفاظ على المال العام وتوجيهه لتحقيق أقصى عائد تنموي.
وفيما يتعلق بالشركات التي تساهم فيها الدولة، فإن رقابة الجهاز عليها تنطلق من اختصاصاته الأصيلة المنصوص عليها قانونًا؛ حيث يمارس الجهاز دورًا رقابيًا متوازنًا يُراعي طبيعة النشاط التجاري والاستثماري لهذه الشركات، ويستند في ذلك إلى محاور استراتيجية أساسية: أولًا: الرقابة المباشرة وعلى مستوى الحوكمة؛ حيث يُعنى الجهاز بالتحقق من مدى كفاءة أنظمة الحوكمة والرقابة الداخلية في الشركات الحكومية، وسلامة قرارات الاستثمار، والتزامها بالإستراتيجيات الوطنية المعتمدة، لضمان إدارة الأصول والمصالح العامة بكفاءة واقتصاد وفاعلية دون تقييد مرونتها التجارية. وثانيًا: تمكين القطاع الخاص والقيمة المحلية المضافة، وهنا يحرص الجهاز من خلال أعمال الفحص على التأكد من إتاحة الفرص الملموسة للشركات الوطنية بمختلف أحجامها؛ بدءًا من الشركات الكبرى، وصولًا إلى المؤسسات الصغيرة والمتوسطة والمتناهية الصغر؛ سواء كان ذلك عبر المشتريات المباشرة أو عقود الباطن. ثالثًا: الرقمنة وشفافية الإسناد؛ إذ يؤكد الجهاز دائمًا على أن فتح الآفاق أمام القطاع الخاص يتطلب إجراءات واضحة ومنصات إلكترونية مُوحدة ومحوكمة لاختيار الموردين والمقاولين؛ حيث تُسهم هذه الأنظمة الذكية في ضمان اختيار الجهات الأكثر كفاءة، وتمنع تعارض المصالح، وتُكرس مبادئ تكافؤ الفرص والعدالة في الإسناد.
وهدفنا في الجهاز يتمثل في تعزيز حركة الاستثمار والكفاءة في القرار التجاري، وذلك من خلال تقديم الحماية والدعم لهذه الشركات عبر ترسيخ الحوكمة السليمة، بما يضمن استثمار الأموال العامة في مساراتها الصحيحة، ويحقق المنفعة الأعلى للاقتصاد الوطني والمجتمع العُماني.
** إلى أي مدى أصبحت الرقابة الوقائية أكثر أهمية من الرقابة اللاحقة؟ وهل يستطيع الجهاز التدخل مبكرًا لمنع هدر المال العام قبل وقوعه، بدل اكتشاف المشكلة بعد انتهاء المشروع أو صرف الأموال؟
يُمثل التوجه نحو تعزيز "الرقابة الوقائية" اليوم ركنًا أساسيًا في الاستراتيجية الرقابية الحديثة للجهاز؛ فمن المنظور الاقتصادي والمؤسسي، يُعد اكتشاف المخاطر وتجنب وقوعها أقل كلفة بكثير على الخزانة العامة من تصويبها أو استرداد الأموال بعد هدرها. والرقابة الوقائية ليست مفهومًا مستحدثًا في عمل الجهاز؛ بل هي مرتكز أصيل نص عليه قانون الرقابة المالية والإدارية للدولة صراحةً للحد من وقوع المخالفات وتجنب تضارب المصالح. وفي هذا الإطار، يمتلك الجهاز آليات وقائية متنوعة كفلها التشريع وتدعمها أفضل الممارسات الدولية، أبرزها: أولًا: الرقابة الوقائية التشريعية والتعاقدية، من خلال ممارسة الاختصاص القانوني المتمثل في إبداء الملاحظات على مشروعات القوانين واللوائح المالية، إضافة إلى مراجعة بعض مشروعات العقود والاتفاقيات الكبرى قبل إبرامها وفق الحالات التي حددها القانون. وثانيًا: الفحص المبكر للمشروعات، عبر رصد وتقييم التحديات في مراحل التخطيط والجدوى وإجراءات الطرح والإسناد للمشاريع والمناقصات؛ حيث أثمر هذا التدخل المبكر في عدة حالات عن استجابة الجهات وتصحيح التحفظات قبل بدء التقديم أو الصرف المالي. وثالثًا: التقنيات الحديثة وإدارة المخاطر، من خلال التوظيف الذكي للبيانات والتقنيات الحديثة لرصد الأنماط غير الطبيعية، وتصنيف الأهمية النسبية والمخاطر.
وهنا نؤكد على أن الرقابة الوقائية والرقابة اللاحقة مساران متكاملان لا يغني أحدهما عن الآخر؛ الأولى تقي وتحمي قبل الوقوع، والثانية تقيم وتضمن المساءلة وتُصلح المنظومة لمنع التكرار.
** مع تزايد استخدام الجهات المشمولة برقابة الجهاز لتقنيات الذكاء الاصطناعي، ما دور الجهاز في الرقابة على استخدام هذه التقنيات، وضمان توظيفها بصورة آمنة ومسؤولة؟
يُحدث التطور المتسارع في تطبيقات الذكاء الاصطناعي وتحليل البيانات الضخمة تحولًا جذريًا في بيئة العمل المؤسسي، وهو ما يضع الجهاز أمام مسؤولية إستراتيجية مزدوجة تتمثل في التوظيف الذكي لهذه التقنيات في العمل الرقابي، إلى جانب إحكام الحوكمة والرقابة على استخدامها في الجهات المشمولة برقابته. وعمليًا، أدرك الجهاز مبكرًا أهمية هذا التحول؛ فبادر بتطوير أدواته ومواكبة أفضل الممارسات الدولية للأجهزة العليا للرقابة، وهو ما تُوِّج بتعزيز الهيكل التنظيمي للجهاز بإنشاء "مركز البيانات" و"دائرة الإسناد الرقابي" لبناء القدرات التقنية وتطوير أدوات التحليل الاستباقي.
أما على مستوى الرقابة المؤسسية، فيراقب الجهاز مدى التزام الجهات الحكومية بتطبيق أطر آمنة ومسؤولة للذكاء الاصطناعي تضمن خضوعها للحوكمة السليمة، من خلال تقييم الشفافية وقابلية تفسير نتائج الخوارزميات لمكافحة مخاطر الانحياز، والتحقق من كفاية ضوابط أمن الخصوصية والبيانات، وضمان وجود الإشراف البشري والمساءلة؛ إذ إن التقنية أداة لتمكين القرار وليست بديلًا عن التقدير الإنساني والمسؤولية القانونية.
معاليكم... كيف تقيمون مستوى الاستجابة للملاحظات التي يوردها الجهاز في تقاريره؟ وهل المشكلة اليوم في اكتشاف المخالفات أم في سرعة معالجة الجهات الحكومية لها؟
تتجسد القيمة الحقيقية للملاحظة الرقابية عندما تُترجَم إلى إجراء تصحيحي حاسم ومستدام يمنع تكرار الخلل ويصون المال العام، وليس بمجرد إثباتها ورصدها في التقرير؛ ومن هذا المنطلق يولي الجهاز عناية متوازنة تجمع بين اكتشاف المخالفة وسرعة واستدامة معالجتها. وفي ضوء النهج التطويري القائم على تعزيز الثقة والشراكة مع الجهات المشمولة بالرقابة من خلال التنسيق والاجتماعات الفنية، شهدنا تحسنًا ملحوظًا واهتمامًا متزايدًا في التعاطي الإيجابي مع التقارير الرقابية؛ مما أثمر إنجاز وإغلاق ملاحظات بناءً على توصيات الجهاز خلال السنوات الماضية. ورغم التباين الطبيعي في سرعة الاستجابة بحسب تعقيد الملاحظات ومدى ارتباطها بإجراءات تشريعية أو تنظيمية متعددة الأطراف، فإن الجهاز يتابَع تنفيذ التوصيات بدقة عبر وحدة مختصة ومؤشرات أداء تقيس نسبة الإنجاز والمدد الزمنية، فضلًا عن قياس مؤشر "الملاحظات المتكررة" للتأكد من معالجة الأسباب الجذرية للمشكلات لا مجرد أعراضها الظاهرية.
** ملف تضارب المصالح وإقرارات الذمة المالية من الملفات الحساسة في حماية المال العام.. إلى أي مدى أسهمت هذه الأدوات في تعزيز النزاهة؟ وهل هناك حاجة إلى تطوير التشريعات أو آليات الإفصاح؟
يُمثِّل قانون حماية المال العام وتجنب تضارب المصالح جنبًا إلى جنب مع قانون الرقابة المالية والإدارية للدولة أحد أهم المرتكزات الاستراتيجية في المنظومة الوطنية لتعزيز النزاهة وحماية المال العام وترسيخ الشفافية، ويُعد إقرار الذمة المالية، والإفصاح السنوي- الذي يلتزم كل مسؤول حكومي حصل على ترخيص بالجمع بين منصبه أو عمله، بصفة دائمة أو مؤقتة، وأي عمل آخر في القطاع الخاص يتصل بمنصبه أو عمله بتقديمه للجهاز- من الأدوات المهمة التي أتاحها المشرع لحماية المال العام وتعزيز النزاهة؛ فالغاية الأساسية من هذه الأدوات لا تقتصر على الإفصاح في حد ذاته، بل تمتد لتُشكل أدوات وقائية مزدوجة: تحمي المال العام من الهدر، وتحمي المسؤول الحكومي نفسه عبر تقديم الدليل القانوني على سلامة ذمته المالية وبُعده عن الشبهات.
إن المسار التشريعي لسلطنة عُمان في حوكمة تضارب المصالح يمتلك عمقًا تاريخيًا ممتدًا منذ فجر النهضة المباركة؛ بدءًا من المرسوم السلطاني رقم (43/74) الذي وضع النواة الأولى لمنع تضارب المصالح، مرورًا بالمرسوم السلطاني رقم (39/82)، وصولًا إلى قانون حماية المال العام وتجنب تضارب المصالح الصادر بالمرسوم السلطاني رقم (112/2011).
وفي ضوء التطورات المتسارعة في الأنشطة والمعاملات الاقتصادية وتنوع صور المصالح، تظل المراجعة المستمرة لكفاءة الأطر التشريعية وآليات التطبيق والإفصاح أمرًا مهمًا لضمان فاعليتها ومواكبتها للمستجدات، وهو الأمر الذي يعمل عليه الجهاز بشكل مستمر؛ إذ إن تعزيز النزاهة وحماية المال العام عملية مؤسسية مستمرة، تتطلب أطرًا تنظيمية صلبة، وآليات إفصاح متكاملة، ووعيًا يرسخ أعلى مستويات المسؤولية الوطنية.
** ما حجم الدور الذي يمكن أن يؤديه المواطن والمجتمع في كشف التجاوزات؟ وهل أصبحت البلاغات والشكاوى المجتمعية مصدرًا فعليًا لتحديد ملفات الرقابة، وليس مجرد قناة لتلقي الشكاوى؟
يعد المجتمع بكافة مكوناته حجر الزاوية والشريك الأصيل في حماية الموارد الوطنية وترسيخ قيم النزاهة والشفافية؛ فالجهاز ينظر إلى الرقابة المجتمعية باعتبارها أحد خطوط الدفاع الرئيسة والرافد الحقيقي لأعمال الجهاز، وليست مجرد مساهمة جانبية.
ونؤكد أن الشكاوى والبلاغات الواردة للجهاز تجاوزت كليًا مفهوم «القناة الإجرائية لتلقي الملاحظات»، لتصبح مصدرًا استراتيجيًا ومحركًا فعليًا لترتيب الأولويات وإدراج المهام في خطة الفحص؛ حيث يستند الجهاز إلى تحليل مؤشرات البلاغات الواردة لاستحداث وتصميم مهام رقابية ميدانية متخصصة لتتبع القطاعات والمسارات الأكثر خطورة.
وقد أثمرت هذه الشراكة الواعية مع المجتمع بالفعل، رصد العديد من التجاوزات المالية والإدارية، والتي ارتقى بعضها إلى شبهات وجرائم جنائية تمت إحالتها مباشرة إلى النيابة العامة لاتخاذ الإجراءات القانونية بشأنها. وهذا يُجسِّد نهج الجهاز في إرساء الشفافية وتعزيز التواصل المستمر مع مختلف فئات المجتمع، إيمانًا بأن صون المال العام مسؤولية وطنية تتضافر فيها الجهود المؤسسية مع الوعي المجتمعي.
** في ظل مستهدفات رؤية "عُمان 2040"، هل ترون أن منظومة الرقابة الحالية تواكب سرعة التحول الاقتصادي والإداري في السلطنة؟ وما أبرز التشريعات أو الأدوات التي لا تزال بحاجة إلى تطوير؟
منظومة الرقابة في سلطنة عُمان لا تكتفي بمواكبة مسارات التحول الاقتصادي والإداري فحسب، بل تُشكل محركًا ومُمكنًا أساسيًا لتحقيق أهداف رؤية "عُمان 2040"؛ باعتبارها جزءًا أصيلًا من حوكمة الدولة واستدامتها المالية وتنافسيتها. واستنادًا إلى المنظومة القانونية المتقدمة والمرنة المتمثلة في قانون الرقابة المالية والإدارية للدولة، يُمارس الجهاز اختصاصات شمولية تغطي الجوانب المالية والإدارية ورقابة الأداء والرقابة على الاستثمارات، إلى جانب التزامه القانوني برصد القصور التشريعي واقتراح معالجاته؛ وهو ما يجعل التحدي في المرحلة الراهنة والمستقبلية يكمن في تحديث الأدوات والمنهجيات لترجمة النصوص إلى واقع عملي ذكي وسريع. وفي هذا الصدد، يركز الجهاز على 3 محاور رئيسة؛ تتمثل في: الانتقال نحو "الرقابة الاستباقية المبنية على المخاطر" لتوجيه الموارد نحو القطاعات الأكثر تأثيرًا في الاقتصاد، وتوسيع نطاق "الربط الإلكتروني الشامل وتحليل البيانات الضخمة" لاكتشاف الانحرافات مبكرًا، إضافة إلى "توظيف تطبيقات الذكاء الاصطناعي والتكنولوجيا الحديثة" لرفع كفاءة القرارات الرقابية، وصولًا إلى بناء منظومة رقابية رقمية وشاملة تتسم بالسرعة والمرونة، وتضمن حماية المال العام وصون المقدرات الوطنية اتساقًا مع تطلعات الوطن وقيادته الرشيدة.
وأخيرًا.. إذا أردنا أن نلمس أثر الجهاز بصورة مباشرة على حياة المواطن، فما المؤشر الذي يمكن أن نقول من خلاله إن الرقابة الحكومية نجحت: هل هو حجم الأموال التي تم الحفاظ عليها، أم تحسين جودة الخدمات، أم رفع كفاءة المؤسسات، أم منع المخالفات قبل وقوعها؟
كافة المؤشرات المرتبطة بصون المال العام، والرقابة الوقائية، وتقييم الأداء، ورفع الكفاءة، هي أجزاء مترابطة في منظومة متكاملة، يُقاس نجاحها النهائي بالقيمة العامة المضافة التي تشعر بها الدولة والمواطن. ومن هنا تظهر الكفاءة الرقابية في صور ملموسة تُترجِم ما تم حمايته من أموال من الهدر أو رفعت كفاءة إنفاقه إلى خدمات مختلفة ذات جودة أعلى وأسرع في التقديم، ومشاريع تنموية وبنية أساسية تُنجَز بمواصفات عالية وفي مواعيدها المحسوبة، إلى جانب رفع كفاءة المؤسسات الحكومية وبيئة أعمال تتسم بالشفافية والعدالة وتكافؤ الفرص.
إن أعلى درجات النجاح الرقابي التي نسعى إليها تتجسد في الوصول إلى بيئة مؤسسية تتراجع فيها الأخطاء والهدر؛ نتيجة صلابة الأنظمة، ووضوح الحوكمة، واستباقية الرقابة الوقائية، وتجذر الثقافة المؤسسية الحامية للمال العام.
ونؤكد في النهاية أن حماية مقدرات الوطن ومكتسباته هي مسؤولية تشاركية يتكامل فيها الجهاز مع كافة مؤسسات الدولة وأبناء المجتمع؛ لضمان أن ينعكس كل إنفاق حكومي في نهاية المطاف بصورة تنمية مستدامة، وجودة حياة أفضل للوطن والمواطن.