محمد بن أنور بن خميس اللواتي **
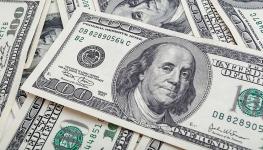
لا يزال الدولار الأمريكي العملة المهيمنة على النظام المالي العالمي؛ فهو يحتل المرتبة الأولى في الاحتياطيات الدولية، ويُعد الأكثر استخدامًا في أسواق التمويل والتجارة العالمية. غير أن هذه الهيمنة بدأت تتقلص تدريجيًا، فحصة الدولار الأمريكي بدأت تتراجع في الاحتياطيات العالمية حيث تسعى البنوك المركزية إلى تنويع احتياطياتها، ونسبته في التجارة البينية بدأت تقل، كما أن البدائل بدأت تكتسب زخمًا أكبر.
ووجود الدولار عملة أساسية في النظام العالمي منح الولايات المتحدة الأمريكية قوة جيوسياسية كبيرة تتجاوز مكاسب تمويل الحكومة الفدرالية بعملتها المحلية، عبر آليات فرض العقوبات الاقتصادية والتأثير في أنظمة المدفوعات والتسويات المالية الدولية. في ظل التراجع التدريجي لهيمنة الدولار، وتزايد استخدامه أداةً لفرض العقوبات الاقتصادية، تبرز تساؤلات جوهرية حول مدى استقلالية القرار الاقتصادي للدول، ومستقبل اقتصاداتها المرتبطة بالدولار الأمريكي.
وتعود بداية الدولار الأمريكي إلى عام 1792 عندما اعتمدته الولايات المتحدة ضمن نظام يستند إلى الذهب والفضة. ومع اندلاع الحرب الأهلية الأمريكية عام 1861، بدأت الحكومة إصدار أوراق نقدية عُرفت باسم "العملة الخضراء" في مرحلة تميزت باضطرابات كبيرة في قابلية تحويل النقود إلى المعادن الثمينة. وفي عام 1900 تبنت الولايات المتحدة معيار الذهب رسميًا، وأصبح الدولار مرتبطًا بالذهب عند سعر يقارب 20.67 دولارًا للأونصة. ثم جاء تأسيس نظام الاحتياطي الفدرالي عام 1913 ليضع الأساس للنظام المصرفي الأمريكي الحديث. وفي ثلاثينيات القرن الماضي -وتحديدًا خلال عامي 1933 و1934- اتخذت إدارة الرئيس فرانكلين روزفلت قرارات قيدت تحويل الدولار إلى الذهب محليًا، وأعادت تحديد سعره الرسمي عند 35 دولارًا للأونصة.
ومع تعزز القوة الاقتصادية الأمريكية وتراكم احتياطيات الذهب، أقر مؤتمر بريتون وودز عام 1944 نظامًا نقديًا دوليًا رُبطت فيه العملات الرئيسية بالدولار، مقابل التزام الولايات المتحدة بتحويل الدولار إلى ذهب بسعر 35 دولارًا للأونصة للجهات الرسمية الأجنبية، ليصبح ذلك محور النظام النقدي العالمي. لكن في أغسطس 1971، أوقفت إدارة الرئيس نيكسون تحويل الدولار إلى الذهب بقرار منفرد عندما أدّت تكاليف حرب فيتنام إلى ضغوط هائلة على المالية العامة الأمريكية، فيما عُرف بـ"صدمة نيكسون"، وبذلك انتقل العالم تدريجيًا إلى نظام أسعار الصرف المرنة. ورغم ذلك، حافظ الدولار على دوره العالمي معتمدًا على قوة الاقتصاد الأمريكي، وعمق أسواقها المالية، ونفوذها السياسي. وساهم تسعير النفط والسلع الأساسية بالدولار في تعزيز هذه المكانة. كما أدت إعادة استثمار فوائض الدول النفطية في الأصول الأمريكية إلى نشوء ما عُرف بـ"البترودولار"، وهو ما دعم الطلب العالمي على الدولار والسندات الأمريكية.
لا بُد من إدراك حقيقة أساسية، وهي أن مكانة أي عملة عالمية تعتمد على ركيزتين متلازمتين: قوة الاقتصاد الذي يقف خلفها، وثقة العالم في استقرار المؤسسات التي تديرها. فحجم الاقتصاد يمنح العملة القدرة على الانتشار، بينما تضمن الثقة استمرار استخدامها في التجارة والتمويل والاحتفاظ بها بوصفها مخزنًا للقيمة. ويؤكد التاريخ ذلك؛ فقد هيمن الغيلدر الهولندي على التجارة العالمية في القرنين السابع عشر والثامن عشر ثم تراجع مع أفول القوة الهولندية، وخلفه الجنيه الإسترليني الذي بدأ يفقد مكانته بفعل تداعيات الحربين العالميتين، والكساد العظيم، وهزيمة مذلة لبريطانيا في العدوان الثلاثي على مصر في أعقاب إعلان الرئيس جمال عبدالناصر تأميم قناة السويس.
وقد استفادت الولايات المتحدة من كون الدولار عملة عالمية بسبب قوة اقتصادها وحجمه، وعمق أسواقها المالية، إضافة إلى متانة مؤسساتها، سواء المحلية منها أو الدولية التي أسهمت في تأسيسها. إلا أن التحولات الاقتصادية والجيوسياسية أثرت على مركزية الدولار الأمريكي. فعلى المستوى الاقتصادي، تجاوز إجمالي الدين العام الأمريكي 40 تريليون دولار، بما يفاقم المخاوف بشأن استدامة المالية العامة وأعباء خدمة الدين. وبالتوازي، شهدنا تنامي قوى اقتصادية جديدة وفي مقدمتها الصين، التي تجاوزت الولايات المتحدة في حجم الناتج المحلي الإجمالي وفقًا لتعادل القوة الشرائية. كما أن تصاعد النزاعات الجمركية، حتى مع أقرب الحلفاء، أضعف الثقة باستقرار الاقتصاد الأمريكي. وعلى المستوى الجيوسياسي، بدأت القوة الأمريكية تتراجع؛ فقواعدها استُهدفت مباشرة، وسفنها الحربية تعرّضت للهجوم، كما أن أهم ممر مائي يمر عبره النفط المرتبط بالدولار الأمريكي يتعرض إلى تهديد عسكري مباشر. وقد قوّض دعم الولايات المتحدة اللامحدود لإسرائيل في حرب الإبادة في غزة مصداقيتها الأخلاقية والتزامها بالقانون الدولي، التي تشكّل أحد الأسس التي تستند إليها المكانة العالمية للدولار.
إضافة إلى كل ذلك، فإن استخدام الدولار الأمريكي سلاحًا في وجه أي دولة تنتهج سياسة مخالفة لسياسة الولايات المتحدة، يشجع بعض الدول على تنويع احتياطياتها بعيدًا عن الأصول الأمريكية، كما حدث مع دول مثل روسيا وإيران وفنزويلا والسودان وليبيا وكوريا الشمالية وسوريا. كما أن العقوبات الأمريكية لم تقتصر على تلك الدول؛ بل طالت الدول الحليفة لتوجيه ضغوط معينة مثل الإجراءات (العقوبات) التي شملت فروع بنك مصر في الإمارات على خلفية اتهامات أمريكية تتعلق بمعاملات مرتبطة بشبكات مالية إيرانية، ومصرف الهدى العراقي استنادًا إلى اتهامات تتعلق بتمويل جهات غير متوافقة مع الولايات المتحدة، فضلًا عن التهديدات المستمرة للمصارف وخطوط الطيران والشركات المرتبطة بها.
ويدفع هذا إلى التفكير في مسألتين في غاية الأهمية: الأولى إيجاد بديل للدولار الأمريكي، والثانية التحوّط من أي عقوبات قد تطال النظام المالي. موضوع البديل عن الدولار الأمريكي هو موضوع عالمي، فالتحول إلى بديل ليس عملية سريعة. كما أنه ليس هناك بديل واحد، إلا أن هناك عددًا من البدائل التي ظهرت والتي يمكن أن تأخذ تدريجيًا بعضًا من التركة التي يخلفها الدولار الأمريكي. تبقى العملات الكبرى مثل اليورو واليوان الصيني من أهم البدائل -إضافة إلى الذهب-، والتي تشير إلى أن الاقتصاد العالمي أخذ بالتوجه نحو القطبية المتعددة. كما طرحت دول مجموعة "بريكس" مسودة إطار عمل لإنشاء رمز رقمي للتسويات المالية قائم على تقنية سلاسل الكتل (البلوك تشين) لتيسير المدفوعات العابرة للحدود دون الحاجة إلى اعتماد عملة موحدة بين الدول الأعضاء.
وقد أدركت حكومات كثيرة أهمية هذا التحول بعيدًا عن الدولار؛ حيث تشير بيانات صندوق النقد الدولي إلى انخفاض حصة الدولار من الاحتياطيات الرسمية المعلنة إلى 56.7% في الربع الثاني من 2026م، بعد أن كانت نحو 71% عام 2001م. كما أن بعض الدول بدأت تستخدم عملاتها المحلية في التجارة، فمثلًا باتت معظم التجارة بين الصين وروسيا تتم باليوان والروبل.
أما التحوّط من العقوبات الأمريكية، فينطلق من حقيقة أنه لن يتحقق الاستقلال السياسي لأي دولة ما لم تحقق استقلالها الاقتصادي. والفكرة الجوهرية هنا هي بناء مقومات الصمود مسبقًا، حتى لا تضطر الحكومات والشركات إلى البحث عن حلول بعد وقوع الأزمات. وهذه دعوة لأصحاب القرار إلى التحرك سريعًا نحو بناء اقتصاد حر ومرن، بما يقلل الارتهان لقرارات أحادية تفرضها الولايات المتحدة. فالصداقة السياسية مع الولايات المتحدة لا تمنح حصانة اقتصادية مطلقة، فمخاطر العقوبات والتهديدات الأمريكية طالت مؤسسات في دول صديقة لها كما وصلت إلى مؤسسات في دول معادية.
وهنا أُشيد بما ذكره صاحب السمو السيد ذي يزن بن هيثم في تصريحاته خلال لقائه الرئيس الروسي في موسكو، حين أكّد عدم الثقة في النظام الاقتصادي والمالي الغربي وازدواجية معاييره وضرورة البحث عن بدائل أخرى. وهذا يشير صراحةً إلى أهمية بناء مسارات بديلة، وتقليل الاعتماد على الدولار، إضافة إلى تعزيز الأنظمة المالية لكي لا تكون رهينة لتقلبات الأمزجة الأمريكية التي لم تعد موثوقة. فالدول التي تستعد اليوم هي الأقدر على صون قرارها السيادي ومصالحها الاقتصادية غدًا.
** كاتب في المجال الاقتصادي والاستثماري