◄ قرار الضريبة الصفرية يشمل المنتجات المحلية والمستوردة
◄ توسيع قائمة الأغذية يدعم القوة الشرائية للأسر ويَحِدّ من الضغوط السعرية
◄ السياسة الضريبية توازن بين الحماية الاجتماعية وجني الإيرادات العامة
◄جهاز الضرائب يتابع الالتزام بالمعدل الصفري.. ومخالفة التطبيق تستوجب المساءلة
◄تراجع الإيرادات الضريبية متوقع.. وتقييم الأثر يرتبط ببيانات ما بعد التطبيق
الرؤية- سارة العبرية
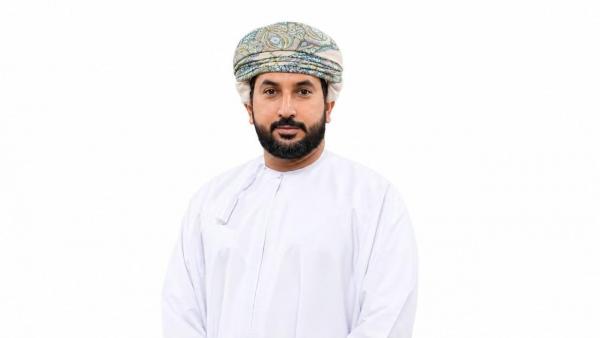
أكد حسام بن حمد المعمري مدير دائرة السياسات الضريبية بجهاز الضرائب، أن إصدار قرارات فرض ضريبة صفرية على عدد من السلع، يأتي في إطار جهود سلطنة عُمان لتعزيز منظومة الحماية الاجتماعية، والتخفيف من الأعباء المعيشية على المواطنين والمقيمين، ودعم القطاعات الحيوية، بما ينسجم مع التوجهات الاستراتيجية لرؤية عُمان 2040 الرامية مع تحقيق التنمية الاقتصادية والاجتماعية المستدامة.
وقال المعمري- في حور خاص مع "الرؤية"- إن جهاز الضرائب يحرص على مراجعة وتحديث قائمة السلع الغذائية الأساسية الخاضعة لضريبة القيمة المضافة بمعدل الصفر في المائة، حتى يراعي الاحتياجات الاستهلاكية للمجتمع والتطورات التي تشهدها الأسواق المحلية. وأكد المعمري أن تحديث القائمة جاء بعد عمل فني وتنسيقي استمر قرابة عام ونصف، بالتعاون مع الإدارة العامة للجمارك ووزارة الصحة ووزارة الثروة الزراعية والسمكية وموارد المياه، بهدف مراجعة السلع والتصنيفات الجمركية المرتبطة بها، والتحقق من مدى ملاءمتها لنطاق السلع الغذائية الأساسية.
وأشار إلى أن عملية المراجعة راعت طبيعة المنتجات الغذائية وأهميتها للاستهلاك، مع دقة تصنيفها وفق بنود التعرفة الجمركية، لضمان وضوح المعاملة الضريبية وسهولة تطبيقها من جانب المكلفين والجهات المختصة. وأكد أن هذه الخطوة تمثل امتدادا لنهج الجهاز في المراجعة المستمرة للسياسات الضريبية، حتى يُحقق التوازن بين الأهداف الاقتصادية والاجتماعية وكفاءة النظام الضريبي.
807 بنود غذائية
وأوضح المعمري أن القرار يشمل أغلب المنتجات الغذائية التي تلامس الحياة اليومية للأسر، والمحددة في القائمة المرفقة بالقرار رقم (225/2026)، وفق أوصافها وبنود التعرفة الجمركية المعتمدة. وأضاف أن القائمة شهدت توسعا ملحوظا؛ إذ ارتفع عدد بنودها من 513 بندًا في القائمة السابقة إلى 807 بنود في القائمة المحدثة، لتشمل مجموعات متنوعة من السلع الغذائية الأساسية، من بينها اللحوم والدواجن والأسماك والخضراوات والفواكه والحليب ومشتقاته والحبوب والبقوليات وغيرها من المنتجات الواردة في القرار.
وبيّن أن تطبيق معدل الصفر في المائة يشمل السلع المحددة في القائمة، سواء كانت منتجة محليًا أو مستوردة، متى استوفت الشروط والأوصاف القانونية المقررة، دون تمييز في المعاملة الضريبية على أساس بلد المنشأ. وأشار إلى أن المنتجات الغذائية غير المدرجة في القائمة تظل خاضعة للمعاملة الضريبية المقررة لها وفق قانون ضريبة القيمة المضافة ولائحته التنفيذية.
ولفت إلى أن القرارين رقم 223/2026 و224/2026 يتعلقان بالأدوية والتجهيزات الطبية البيطرية والبشرية، ويكملان القرار الخاص بالسلع الغذائية في إطار توسيع نطاق تطبيق المعدل الصفري على السلع والمنتجات المحددة.
عوامل السوق
وقال المعمري إنه من المتوقع أن يسهم تطبيق معدل الصفر في المائة على السلع الغذائية المضافة إلى القائمة في تخفيف العبء الضريبي المرتبط بشرائها، خاصة أن بعض هذه السلع كانت تخضع سابقًا لضريبة القيمة المضافة بالمعدل الأساسي البالغ 5%. وأوضح أن انتقال السلعة من المعدل الأساسي إلى المعدل الصفري يعني عدم فرض ضريبة القيمة المضافة على بيعها للمستهلك، وهو ما يوفر فرصة لانخفاض سعرها النهائي. وأكد أنه من المهم التوضيح أن أسعار المنتجات في الأسواق لا تتحدد بالضريبة وحدها، وإنما تتأثر بعوامل اقتصادية أخرى، من بينها تكاليف الإنتاج والاستيراد والنقل والتخزين، فضلًا عن مستويات العرض والطلب والمنافسة.
وأردف قائلا: "أن القرار يُزيل العبء الضريبي المباشر عن السلع التي انتقلت إلى المعدل الصفري، إلا أن مقدار الانخفاض الفعلي في أسعارها يعتمد على مدى انعكاس هذا التغيير في الأسعار التي يحددها الموردون وتجار التجزئة". وأشار إلى أن هذا ما سبق توضيحه في التصريحات الإعلامية المتعلقة بالقرار، التي أكدت أن السعر النهائي يتأثر كذلك بتكاليف الإنتاج والاستيراد.
دعم القوة الشرائية للأسر
وأوضح المعمري أن توسيع قائمة السلع الغذائية الأساسية الخاضعة للمعدل الصفري له أثر إيجابي على القوة الشرائية للأسر، من خلال تخفيف التكلفة الضريبية للسلع التي تدخل ضمن احتياجاتها الاستهلاكية اليومية.
وأضاف أن هذه الخطوة تكتسب أهمية خاصة بالنظر إلى أن الإنفاق على الغذاء يمثل أحد المكونات الأساسية في ميزانيات الأسر، وبالتالي فإن تخفيف الأعباء الضريبية المرتبطة به يمكن أن يساعد على إتاحة مساحة أكبر للإنفاق على احتياجات أخرى.
أما فيما يتعلق بالتضخم، أشار المعمري إلى أنه من الممكن أن يسهم القرار في الحد من الضغوط السعرية على بعض المنتجات الغذائية المشمولة، متى انعكس تخفيض الضريبة على أسعار بيعها النهائية. لكنه استدرك بالقول إن التضخم يتأثر بمجموعة أوسع من المتغيرات المحلية والعالمية، بما في ذلك أسعار السلع في الأسواق الدولية، وتكاليف الشحن والطاقة، وسلاسل الإمداد.
وأكد أنه ينبغي النظر إلى القرار باعتباره إحدى الأدوات التي تدعم الاستقرار المعيشي وتخفف الأعباء على المستهلكين، وليس باعتباره إجراءً منفردًا قادرًا على التحكم في مستويات التضخم بصورة شاملة. وأضاف أن هذا التوجه يتوافق مع أهداف رؤية "عُمان 2040" في تعزيز الرفاه الاجتماعي والاستدامة الاقتصادية.
الأثر الاجتماعي والإيرادات الضريبية
وقال المعمري إن السياسة الضريبية في سلطنة عُمان تقوم على تحقيق التوازن بين توفير الإيرادات العامة اللازمة لتمويل الخدمات والتنمية الاقتصادية والاجتماعية، ومراعاة الأبعاد الاجتماعية للضريبة وانعكاساتها على الأفراد والقطاعات الاقتصادية.
وأوضح أن تحديث قائمة السلع الغذائية الأساسية الخاضعة للمعدل الصفري يعكس مراعاة البعد الاجتماعي عند مراجعة السياسة الضريبية، خصوصا فيما يتعلق بالسلع المرتبطة بالاحتياجات المعيشية.
وأشار إلى أن تطبيق معدل الصفر في المائة لا يعني إلغاء ضريبة القيمة المضافة بصورة شاملة، وإنما يقتصر على السلع المحددة في القرارات الصادرة، فيما تستمر الضريبة على بقية التوريدات الخاضعة للمعدل الأساسي وفق التشريعات النافذة.
أما فيما يتعلق بانتقال أثر القرار إلى المستهلك النهائي، أوضح أن دور جهاز الضرائب يتمثل في ضمان التطبيق الصحيح للمعاملة الضريبية المقررة، من خلال متابعة التزام المكلفين بالقوانين والقرارات الضريبية. وأضاف أن متابعة الأسعار في الأسواق والممارسات التجارية تدخل ضمن اختصاص الجهات المعنية بحماية المستهلك والرقابة على الأسواق، الأمر الذي يجعل التنسيق بين الجهات المختصة مهمًا لتحقيق الأهداف المرجوة من القرار.
وأكد أن للمستهلك دورًا في التأكد من تطبيق المعدل الصفري على السلع المشمولة من خلال مراجعة فواتير الشراء وإبلاغ الجهات المختصة عن أي مخالفة لتطبيق هذه القرارات.
متابعة الالتزام
وأوضح المعمري أن جهاز الضرائب يتولى متابعة مدى التزام الأشخاص الخاضعين للضريبة بتطبيق أحكام قانون ضريبة القيمة المضافة والقرارات الصادرة تنفيذا له، بما في ذلك تطبيق معدل الصفر في المائة على السلع المحددة في القائمة المعتمدة. وأضاف أن ذلك يشمل التحقق من صحة المعاملة الضريبية المطبقة على التوريدات، ومراجعة الإقرارات والفواتير والسجلات الضريبية، واتخاذ الإجراءات القانونية المقررة عند ثبوت وجود مخالفات ضريبية.
وأشار إلى ضرورة التمييز بين الالتزام الضريبي والالتزام بقواعد حماية المستهلك، موضحا أن عدم انخفاض سعر منتج بعد إخضاعه للمعدل الصفري لا يشكل -في حد ذاته- مخالفة ضريبية، ما دام المورد قد طبق المعاملة الضريبية الصحيحة ولم يحصل ضريبة قيمة مضافة على نحو مخالف للقانون.
وحذر المعمري من أن فرض ضريبة القيمة المضافة بالمعدل الأساسي على سلعة أصبحت خاضعة للمعدل الصفري، يستوجب التحقق من المخالفة واتخاذ الإجراءات المقررة قانونًا. وأكد أن متابعة الأسعار والممارسات التجارية تظل من اختصاص الجهات الرقابية المعنية، وفي مقدمتها هيئة حماية المستهلك، وفق التشريعات المنظمة لاختصاصاتها.
الأثر المالي
وقال مدير دائرة السياسات الضريبية إن تحديث قائمة السلع الغذائية الأساسية الخاضعة للمعدل الصفري جاء بعد عملية مراجعة فنية وتنسيقية امتدت لنحو عام ونصف، بمشاركة الجهات الحكومية ذات العلاقة، بهدف مراجعة السلع والتصنيفات الجمركية المرتبطة بها وتطوير القائمة بما يتناسب مع الاحتياجات الفعلية للأسر.
وأوضح أنه من الناحية المالية، يترتب على توسيع نطاق السلع الخاضعة للمعدل الصفري، انخفاضٌ في الإيرادات الضريبية المرتبطة بالسلع التي كانت تخضع سابقًا للمعدل الأساسي. وأضاف أن تحديد حجم هذا الأثر بدقة يتطلب الاستناد إلى بيانات التوريدات الخاضعة للضريبة، وقيم الاستيراد، وحجم الاستهلاك المحلي، مع مراعاة ضريبة المدخلات القابلة للخصم وغيرها من العوامل المؤثرة في صافي الإيرادات.
وأشار إلى أن الأثر المتوقع من الناحية الاقتصادية والاجتماعية يتمثل في تخفيف الأعباء الضريبية على المستهلكين ودعم القوة الشرائية للأسر، بما يتوافق مع الأهداف المعلنة للقرارات والتوجه الحكومي في دعم منظومة الحماية الاجتماعية. وأكد المعمري أن تقييم الأثر الفعلي للقرار يظل مرتبطا بالبيانات التي ستتوفر بعد تطبيقه، سواء من حيث الإيرادات الضريبية أو تطور أسعار السلع المشمولة.